
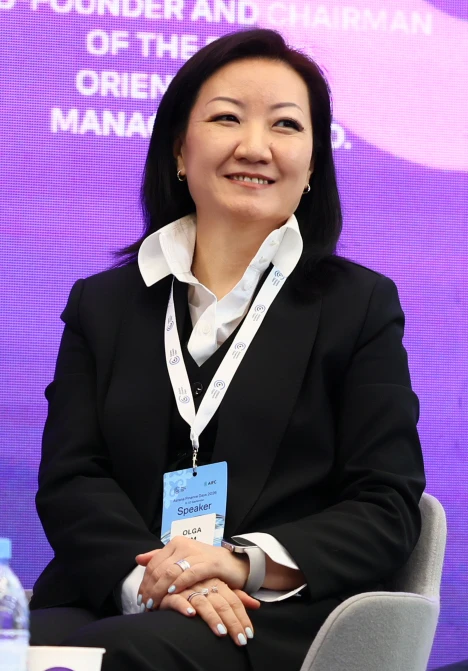
– Ваша компания работает на рынке Казахстана и Южной Кореи. В чем заключается основная идея этого сотрудничества?
– Наша большая амбиция, которую мы уже воплощаем в реальность, – стать мостом между Казахстаном и Южной Кореей. Сегодня наша управляющая компания имеет три лицензии: Investment Advising, Arranging Deals и Collective Investment Scheme. Последняя позволяет заниматься управлением инвестиционными фондами. Это дает возможность обеим странам выступать не только в роли инвесторов, но и в качестве потенциальных провайдеров инвестиционных возможностей для других государств. Мы стремимся создавать взаимовыгодные условия для привлечения капитала и реализации коммерческих проектов.
– Можно ли сказать, что инвестиционные потоки между Казахстаном и Южной Кореей сегодня равнозначны? Или все-таки корейская сторона проявляет больший интерес к казахстанскому рынку?
– На текущий момент у нашей компании ведется несколько проектов на разных стадиях реализации. В основном это привлечение иностранного капитала из Южной Кореи в Казахстан и финансирование профильных коммерческих проектов.
При этом со стороны Казахстана у нас тоже есть пул профессиональных клиентов, которые уже инвестируют в корейский фондовый рынок. Мы предоставляем через Vitis Korea Fund OEIC розничным, корпоративным и профессиональным инвесторам прямой доступ к корейскому фондовому рынку. Поэтому я бы не стала разделять эти направления на экспорт и импорт капитала. Здесь действуют одинаковые условия для участников, а выгода является взаимной. Это классическая стратегия win-win.
– Какие отрасли, на ваш взгляд, наиболее перспективны для развития инвестиционного сотрудничества между двумя странами?
– Для Южной Кореи, которая является крупным импортером нефти и газа, интересны энергетика, нефтегазовая отрасль и редкоземельные металлы. Казахстан, в свою очередь, заинтересован в стратегическом партнерстве и инфраструктурных проектах, которые позволяют создавать добавленную стоимость внутри страны. Естественно, выделяется импорт оборудования. Южная Корея является одним из мировых лидеров производственной отрасли и поставляет оборудование для самых разных сфер, в том числе для газовой промышленности.
Кроме того, корейские компании активно участвуют в строительстве атомных электростанций. Это направление позволяет оптимизировать расходы на генерацию энергии. Еще одна перспективная сфера – нефтехимическая переработка, где Южная Корея также обладает значительным опытом.
– Какую роль в этом сотрудничестве играют инструменты Международного финансового центра «Астана»?
– Для нас как профессионального участника рынка особый интерес представляет создание и администрирование инвестиционных фондов под разные направления. Через МФЦА мы можем предоставлять потенциальным эмитентам возможность привлекать прямое финансирование из Южной Кореи. Это позволяет использовать инфраструктуру Центра для развития международных инвестиционных проектов и создания новых возможностей для перспективных растущих компаний.
– Какие процедуры необходимо пройти казахстанской компании, чтобы выйти на корейский фондовый рынок?
– Процедура достаточно сложная, но понятная с точки зрения международных стандартов и вполне преодолимая.
Во-первых, необходим детальный юридический и правовой due diligence, включая финансовый аудит. Также приветствуется наличие инвестиционного кредитного рейтинга.
Все это относится к долговым финансовым инструментам. Если же мы рассматриваем другие способы привлечения финансирования, то требования и процедуры будут отличаться.
– Какие направления, проекты заслуживают особого внимания?
– Я работаю на фондовом рынке с 2003 года, а собственный инвестиционный портфель как розничный инвестор открыла в 2007-м. Для меня как частного и профессионального инвестора одна из самых интересных историй сегодня связана с искусственным интеллектом.
Сегодня высокоскоростная память – это новая нефть. Высокоскоростная память необходима для развития индустрии искусственного интеллекта, и именно здесь мы видим огромный инвестиционный потенциал.
Один из основных лидеров этой отрасли – SK Hynix. Компания занимает значительную долю мирового рынка высокоскоростной памяти. За последние восемь месяцев ее акции продемонстрировали десятикратный рост. Для меня как достаточно консервативного инвестора это очень показательная история.
– Но такой рост неизбежно вызывает опасения. Какова вероятность, что это может быть очередной инвестиционный пузырь?
– Пузырь уже лопнул. В июне мы зафиксировали прибыль, а в июне – июле рынок упал примерно на 30% достигнутого уровня.
Но здесь важно разделять две вещи: краткосрочную динамику акций и фундаментальный потенциал отрасли. Искусственный интеллект не ограничивается только программным обеспечением. Это также оборудование, чипы и полупроводники. В этой сфере работают SK Hynix, Samsung Electronics и другие крупные производители.
Мы видим, что на развитие этой индустрии направляются огромные инвестиции со стороны Google, Amazon, Microsoft и других технологических компаний. Поэтому я считаю, что интерес к памяти и полупроводникам имеет долгосрочную основу.
– Можно ли сравнить нынешний инвестиционный потенциал корейских технологических компаний с нефтегазовой отраслью прошлого?
– Да. Если бы мы тридцать лет назад купили акции ExxonMobil или Chevron, мы бы инвестировали в отрасль, которая определяла экономику своего времени. Сегодня аналогичную роль могут играть компании, связанные с производством памяти и полупроводников. Это долгосрочная, фундаментальная история, которая поддерживается развитием искусственного интеллекта и ростом спроса на вычислительные мощности.
При этом нужно помнить, что рынок памяти цикличен. Новые игроки будут появляться, конкуренция будет усиливаться. Нельзя рассчитывать, что стоимость акций будет расти бесконечно.
– Вы говорите о фундаментальном потенциале корейских компаний. Но как оценивать риски на таком быстрорастущем рынке?
– Инвестор должен понимать, что рост не может продолжаться бесконечно.
Важно отличать фундаментальную стоимость компании от рыночного ажиотажа.

На корейском рынке мы видели, как профессиональные инвесторы зарабатывали и на росте, и на падении акций. Проиграли те, кто увидел стремительный рост и решил, что он будет продолжаться вечно.
Справедливая цена в конечном счете отражает реальное положение дел, даже если это происходит с некоторым опозданием.
– Как вы сравниваете инвестиционный климат Южной Кореи, Японии и Китая?
– Если говорить о прогнозах на 2027 год, то из этих трех рынков я бы поставила Южную Корею на первое место, Японию – на второе, а Китай пока отложила бы.
В Китае сейчас сохраняется неоднозначная ситуация. Мы видим высокую закредитованность экономики, проблемы с недвижимостью и структурные трудности, которые накапливались годами. Пока неясно, достиг ли рынок своего дна. Поэтому я бы не спешила с инвестициями в китайские активы. Возможно, мы еще увидим новые исторические минимумы.
Южная Корея, напротив, демонстрирует сильную динамику. За первые два квартала 2026 года страна показала рекордный профицит внешнеторгового баланса. Это свидетельствует о значительном потенциале ее экономики.
– На какие источники информации вы опираетесь, принимая инвестиционные решения?
– Я всегда рекомендую тем, кто действительно интересуется фондовым рынком, начинать с первоисточников. Нужно читать и анализировать финансовую отчетность компаний, следить за корпоративными событиями и анализировать перспективы бизнеса. У каждой компании есть стратегический и операционный план, который она сообщает рынку. Каждый квартал мы можем сравнивать запланированные показатели с фактическими результатами. Если прибыль оказывается выше ожиданий, это отражается на стоимости акций. Если компания не выполняет план, рынок также реагирует. Все взаимосвязано. В этом и заключается отличие от некоторых других инструментов, например криптовалют, где бывает сложнее определить, на чем именно основан рост или падение стоимости